Une question qui arrive presque toujours trop tard
La plupart des propriétaires découvrent les détails de leur couverture d'assurance habitation au pire moment possible : après une fuite, en composant le numéro de leur assureur. Le règlement d'une réclamation pour dégât d'eau dépend de plusieurs facteurs — la cause exacte de la fuite, l'état d'entretien de la toiture avant l'incident, et la documentation disponible. Cet article n'a pas pour objectif de remplacer votre police d'assurance, que nous n'avons jamais vue, mais d'expliquer les grandes lignes qui reviennent dans la plupart des polices résidentielles au Québec.
Chaque police est différente et chaque assureur applique ses propres exclusions — la seule façon d'avoir une réponse fiable pour votre situation est de contacter directement votre assureur ou votre courtier, idéalement avant qu'un sinistre ne survienne.
Ce qui est généralement couvert
La plupart des polices d'assurance habitation couvrent les dommages soudains et accidentels, notamment :
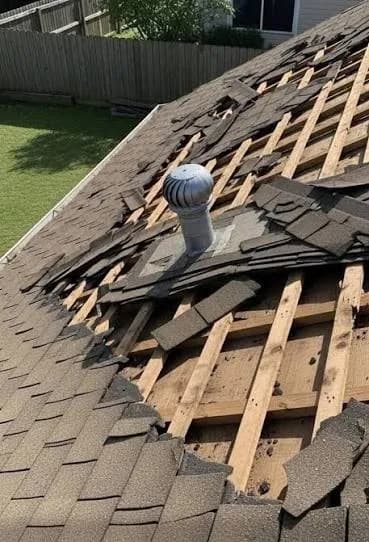
- •Une fuite causée par des vents violents ou une tempête de grêle qui endommage les bardeaux
- •Un arbre ou une branche qui tombe sur la toiture lors d'un épisode de mauvais temps
- •Des dommages causés par le poids soudain d'une accumulation de neige exceptionnelle
- •Une infiltration résultant d'un sinistre couvert ailleurs sur la propriété (incendie, par exemple)
Ce qui n'est généralement pas couvert
À l'inverse, la plupart des polices excluent les dommages liés à :
- •L'usure normale d'une toiture en fin de vie utile
- •Un manque d'entretien prolongé, comme une toiture jamais inspectée pendant des années
- •Un défaut d'installation d'origine, même sur une toiture relativement récente
- •Une infiltration graduelle qui s'est développée sur une longue période avant d'être remarquée
Pourquoi la distinction « soudain » vs « graduel » change tout
La plupart des refus de réclamation pour dégât d'eau reposent sur cette distinction : un assureur couvre un événement soudain et imprévisible, pas la conséquence d'un problème connu depuis longtemps. Une toiture qui coule depuis des mois sans qu'aucune réparation n'ait été entreprise a plus de chances de voir sa réclamation refusée ou réduite, même si le sinistre final semble arriver d'un coup — l'assureur peut déterminer que le problème sous-jacent existait déjà.
C'est une des raisons pour lesquelles repousser une réparation mineure peut coûter plus cher qu'il n'y paraît : au-delà du risque que le problème s'aggrave, ça peut aussi compliquer une éventuelle réclamation si la situation dégénère en sinistre plus important.
Besoin d'aide pour votre propre projet de toiture ?
Documenter l'état de votre toiture avant qu'un sinistre ne survienne
Des photos datées de votre toiture, prises lors d'une inspection ou simplement depuis le sol, constituent une preuve utile si vous devez un jour démontrer que la toiture était en bon état avant un événement précis. Conservez aussi vos factures de réparation ou de réfection — elles démontrent un entretien actif, ce qui joue en votre faveur dans l'évaluation d'une réclamation.
Une inspection professionnelle régulière, même en l'absence de problème apparent, crée ce genre de dossier presque automatiquement : chaque visite laisse une trace de l'état réel de votre toit à un moment donné.
Que faire immédiatement après un dégât d'eau
- •Limiter les dégâts secondaires — un contenant pour l'eau qui coule, une bâche si nécessaire
- •Prendre des photos et vidéos de l'ampleur des dégâts avant tout nettoyage
- •Contacter votre assureur rapidement pour ouvrir le dossier de réclamation
- •Demander une inspection professionnelle pour établir la cause probable de la fuite
- •Conserver tous les reçus liés aux réparations d'urgence temporaires
Le rôle d'un rapport d'inspection professionnel dans une réclamation
Un rapport détaillant l'état de la toiture, la cause probable de l'infiltration et l'étendue des dommages appuie votre dossier auprès de l'assureur, qui envoie généralement son propre expert en sinistre de toute façon. Avoir votre propre évaluation professionnelle, indépendante de celle de l'assureur, vous donne un second avis à comparer — particulièrement utile si les deux évaluations divergent sur la cause du problème.
À retenir
Un dommage soudain et accidentel est généralement couvert ; un problème d'entretien qui traîne depuis longtemps ne l'est généralement pas. La documentation — photos datées, factures, rapports d'inspection — fait souvent la différence entre les deux aux yeux d'un assureur.